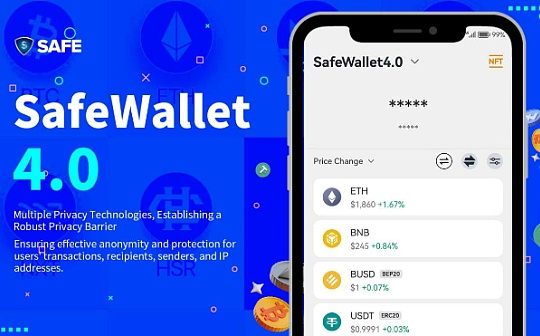
虚拟币支付主要依靠链上转账完成,分为个人点对点直接转账、第三方支付网关结算两类主流方式,操作核心在于匹配币种、区块链网络与收款地址,借助加密钱包发起交易,交易上链确认后即完成资金交割。想要顺利使用虚拟币付款,首要前提是准备好加密资产存放载体,市面上载体分为交易所托管钱包与去中心化非托管钱包,交易所钱包上手门槛更低,适合新手初次尝试支付;MetaMask、TrustWallet这类去中心化钱包完全由用户掌控私钥,自主性更强。资金准备阶段优先选择USDT、USDC等稳定币作为支付币种,可以规避转账过程中币价波动带来的金额偏差,BTC、ETH等波动币种更适合大额熟人交易,普通消费场景很少使用。
个人点对点转账是最基础的虚拟币支付模式,适用于个人之间交易、自由职业结算等场景。完整操作流程为向收款方获取钱包地址或者收款二维码,打开钱包选择发送功能,粘贴地址或扫码自动填入信息,填写转账数量,重点确认收款方指定的区块链网络。日常支付最常用网络包含TRC20、ERC20、BEP20,同一代币在不同网络互不互通,一旦选错网络,资产大概率无法找回。填写信息后查看网络手续费,手续费高低直接影响交易确认速度,网络拥堵时段可以适当调高费用避免转账长时间挂单,全部信息二次核对无误后输入密码完成交易签名。转账成功后保存交易哈希值,可在区块浏览器查询确认进度,多数商户会等待1至6个区块确认,才判定支付有效。
面向线上商户、线下门店消费,大多采用第三方加密支付网关模式,也是商业化虚拟币支付的主流方案。消费者在商户结算页面选择虚拟币支付方式,系统会根据实时汇率自动换算对应虚拟币金额,生成绑定当前订单的一次性收款地址与二维码,无需手动录入地址。用户扫码跳转至钱包发起转账,网关持续监听链上交易,识别到资金到账后自动推送支付成功通知给商户。这类网关大多配套自动兑换功能,商户可自主选择接收虚拟币或者直接兑换成法币,降低持有加密资产的波动风险。相比点对点转账,网关支付能够自动匹配金额、区分订单,减少人工对账成本,缺点是服务商一般会收取0.5%至1%的服务手续费。

很多币圈用户容易忽略各类支付风险细节,而区块链交易具备不可逆特性,失误造成的损失无法申请撤回。第一不要手动输入一长串钱包地址,复制粘贴后核对首尾字符,尽量优先扫码支付;第二转账前务必和收款方再次确认网络标准,不要仅凭地址外观判断网络;第三小额支付优先选用TRC20网络,手续费低廉、确认速度快,大额资产转账可选择安全性更强的ERC20网络。另外还要留意资金合规相关风险,同时警惕各类虚假支付二维码、仿冒支付网关链接,避免跳转钓鱼页面泄露钱包私钥与助记词。完成支付之后建议截图保存交易页面、区块浏览器交易记录,作为交易凭证留存。
除上述两种主流方式,还有两种小众支付路径可供选择,一种是加密借记卡消费,将钱包内虚拟币预充值至卡片服务商账户,线下刷卡、线上购物时自动兑换法币完成结算,适配所有支持银行卡的商户;另一种是通过加密平台购买各类礼品卡,间接实现虚拟币消费。两种方式中间环节较多,存在充值手续费、汇率差价,适合无法直接支持虚拟币收款的场景。无论选择哪种支付渠道,都应当根据交易金额、交易场景灵活挑选钱包与区块链网络,平衡转账成本、确认速度与资产安全。
风险提示:我国禁止任何虚拟货币代币发行融资以及虚拟货币交易炒作活动,虚拟货币交易不受法律保护,存在极大金融风险,请遵守国家法律法规,理性远离虚拟货币交易。